Claves del día
Mejora en percepciones de otorgamiento de créditos, apreciación del guaraní y compresión de rendimientos soberanos en USD
Paraguay
Durante el segundo trimestre de 2026, la Encuesta de Situación General del Crédito (SGC) reflejó una mejora en la percepción del sistema financiero sobre las condiciones para otorgar financiamiento al sector privado. El 81,82% de las entidades consideró que la coyuntura económica era óptima para conceder créditos, por encima del trimestre anterior y del mismo periodo de 2025, mientras que el índice de confianza aumentó a 65,91 desde 64,77, manteniéndose además las expectativas sectoriales en zona de optimismo para los próximos 3, 6 y 12 meses. Entre los principales factores considerados para la concesión de créditos destacaron los aspectos económicos, climáticos y jurídicos, mientras que el historial y la falta de información del cliente, las garantías insuficientes y los proyectos poco rentables fueron señalados como los principales obstáculos. Asimismo, el 86,36% de las entidades rechazó al menos una solicitud durante el trimestre, principalmente por antecedentes crediticios y dudas o insuficiencia de información sobre la situación financiera de los solicitantes. Finalmente, las entidades señalaron que la burocracia y las elevadas tasas de interés continuaron siendo los principales factores que condicionaron el proceso de negociación de los créditos.
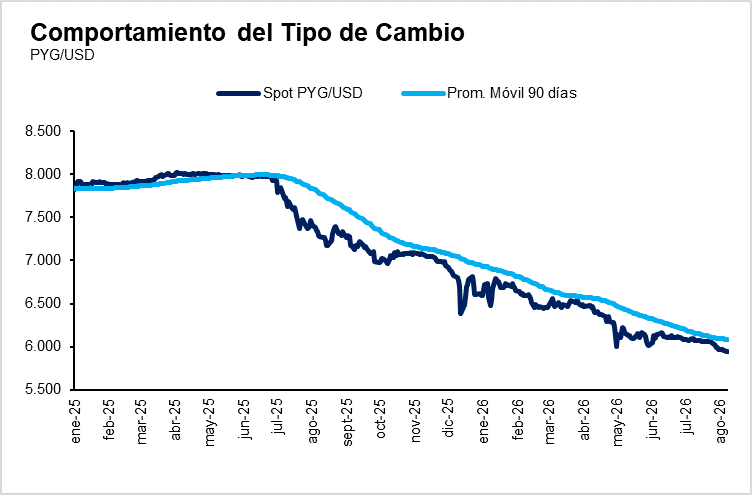
El tipo de cambio PYG/USD registró una leve apreciación diaria del guaraní del 0,01%, cerrando la jornada en Gs. 5.949 por dólar. En términos semanales, el guaraní acumula una apreciación del 0,23%, mientras que en la comparación interanual mantiene una apreciación del 18,44% frente a la moneda estadounidense.
En el mercado de renta fija soberana, los bonos soberanos en dólares de Paraguay registraron caídas generalizadas en sus rendimientos respecto a la semana anterior. A lo largo de la curva, las tasas comprimieron entre -7 y -3 puntos básicos, ubicándose en un rango de 4,91% a 6,27% para vencimientos entre 2031 y 2055, reflejando una comprensión generalizada de la curva soberana en USD.
Internacional
Los índices de acciones estadounidenses cerraron el viernes con ganancias generalizadas
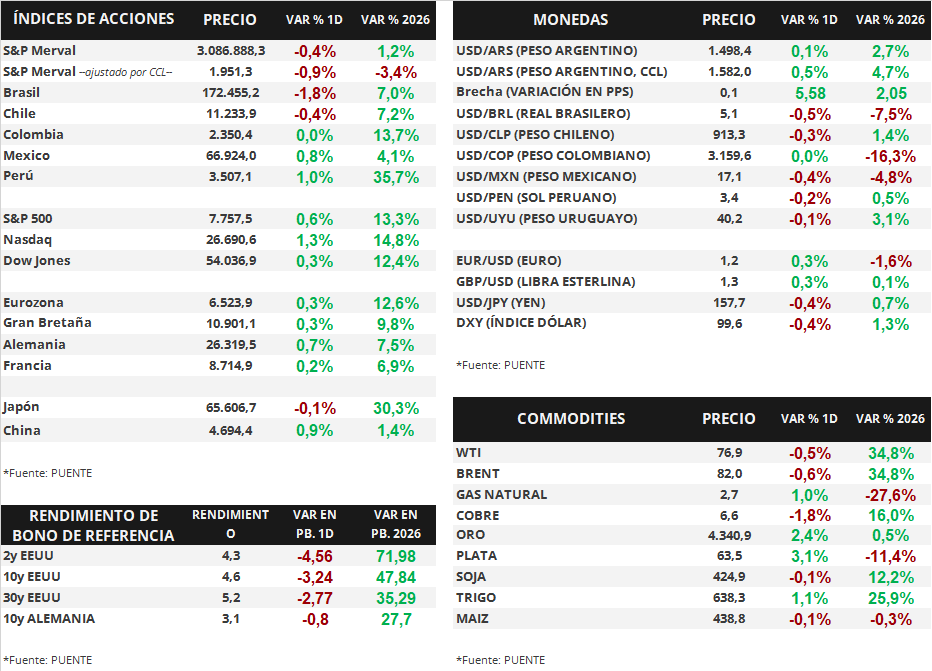
Los principales índices de acciones norteamericanos avanzaron el viernes. El S&P 500 subió +0,6%, el Nasdaq ganó +1,3% y el Dow Jones ascendió +0,3%. De esta manera, en lo que va del año, los índices acumulan variaciones de +13,3%, +14,8% y +12,4%, respectivamente.
De cara a esta semana, el dato más relevante será la publicación del Índice de Precios al Consumidor (CPI, por sus siglas en inglés), para el cual los analistas proyectan una suba de +0,1% mensual y +3,4% interanual, mientras que la medición núcleo, que excluye alimentos y energía, se espera en +0,2% mensual y +2,5% interanual. Asimismo, se conocerá el Índice de Precios al Productor (PPI, por sus siglas en inglés), con una suba proyectada de +0,2% mensual y +4,9% interanual, en tanto que su medición núcleo se ubicaría en +0,3% mensual y +4,1% interanual.
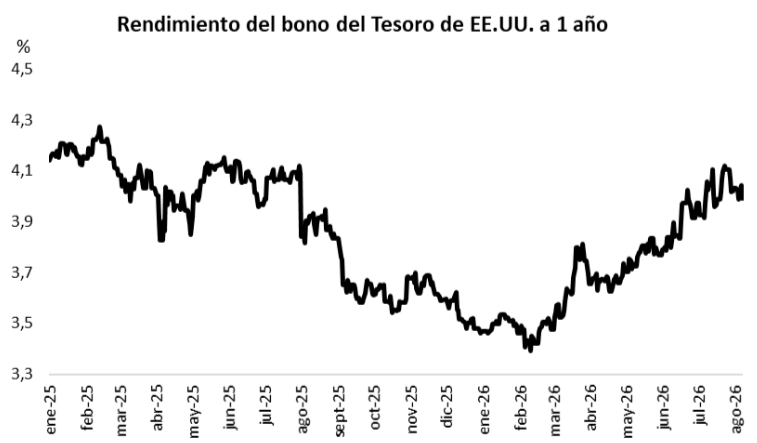
En lo que respecta a rendimientos de bonos, el viernes se observaron bajas en los principales plazos de la curva de rendimientos del Tesoro norteamericano. El bono a 1 año se movió desde 4,04% hasta 3,99%, mientras que el bono a 3 años lo hizo desde 4,30% hasta 4,26%. En el tramo a 10 años, la variación fue desde 4,68% hasta 4,64%.
Por último, en lo que respecta a commodities, el oro subió +2,3% y se ubicó en USD 4.338,2 la onza, mientras que la soja retrocedió -0,1% hasta USD 424,9 la tonelada. En cuanto a la energía, el WTI cedió -0,3% y se ubicó en USD 77,0 por barril, en tanto que el Brent cayó -0,4% hasta USD 82,2 por barril.