Claves del día
Precios del productor acumulan siete meses de caída interanual, mientras la subasta de LRM se concentra en el corto plazo, el guaraní contin
Paraguay
En agosto de 2026, el Índice de Precios del Productor (IPP) se mantuvo sin variación mensual (0,0%), acumulando una caída de 0,7% en lo que va del año, frente al aumento de 2,2% registrado en igual período de 2025. La variación interanual se ubicó en -1,7%, marcando el séptimo mes consecutivo de resultados negativos. Por origen, los precios de los productos nacionales retrocedieron 0,8% interanual, mientras que los importados disminuyeron 3,3%. La caída estuvo explicada principalmente por menores precios de productos agrícolas nacionales y de maquinarias, equipos y alimentos importados, parcialmente compensados por incrementos en otros productos manufacturados y bienes transportables no metálicos de origen nacional.
En la subasta de Letras de Regulación Monetaria (LRM) del 24 de septiembre, el BCP adjudicó Gs. 2,537 billones, frente a ofertas por Gs. 2,727 billones, equivalente al 93,0% del monto ofertado. La operación permitió renovar el 112,7% de los Gs. 2,252 billones que vencían el 25 de septiembre, generando una absorción neta de liquidez de aproximadamente Gs. 285.000 millones. La colocación estuvo concentrada en el tramo corto, con el 99,2% del total adjudicado en plazos de 35, 63 y 84 días, a tasas de corte de 5,80%, 5,95% y 6,00%, respectivamente, sin cambios frente a la subasta de agosto para los plazos cortos comparables. Adicionalmente, se adjudicaron Gs. 20.000 millones a 553 días, con una tasa de 6,56%, lo que representa un incremento de 6 puntos básicos frente al 6,50% adjudicado a 546 días en agosto, mientras que no se realizaron colocaciones a 175 y 364 días.
El tipo de cambio PYG/USD registró una apreciación diaria del guaraní del 0,36%, cerrando la jornada en Gs. 5.893 por dólar. En términos semanales, el guaraní acumula una apreciación del 0,69%, mientras que en la comparación interanual mantiene una apreciación del 16,75% frente a la moneda estadounidense.
En el mercado de renta fija soberana, los bonos soberanos en dólares de Paraguay registraron incrementos generalizados en sus rendimientos respecto a la semana anterior. Las tasas aumentaron entre 12 y 22 puntos básicos a lo largo de toda la curva, con las mayores subas concentradas en el tramo medio, particularmente en los vencimientos 2033 (+22 bps) y 2036 (+21 bps), mientras que el tramo largo registró incrementos de entre 12 y 17 puntos básicos. En conjunto, los rendimientos se ubicaron en un rango de 5,27% a 6,52% para vencimientos entre 2031 y 2055.
Internacional
En EEUU se conocerán los datos de empleo de septiembre, inflación PCE de agosto y actividad del 2° trimestre
La atención de la semana en Estados Unidos estará en la publicación de los datos referentes a la evolución del mercado laboral de septiembre, estimándose la creación de 100 mil nuevos puestos de trabajo y una tasa de desempleo de 4,1%. A su vez, se divulgará el índice de precios de gasto en consumo personal de los hogares (PCE) -indicador preferido de la Reserva Federal (Fed) para decisiones de política monetaria- de agosto, proyectándose un alza anual de +3,7% y de +3,4% en la medición que excluye alimentos y energía (núcleo). En tanto, también se conocerá la estimación final del Producto Bruto Interno (PBI) del 2° trimestre, siendo la expectativa un crecimiento de +1,5% anualizado. Por otro lado, en la Eurozona se publicará la inflación de septiembre, previéndose un incremento anual de +3,5% y de +2,6% en la núcleo.
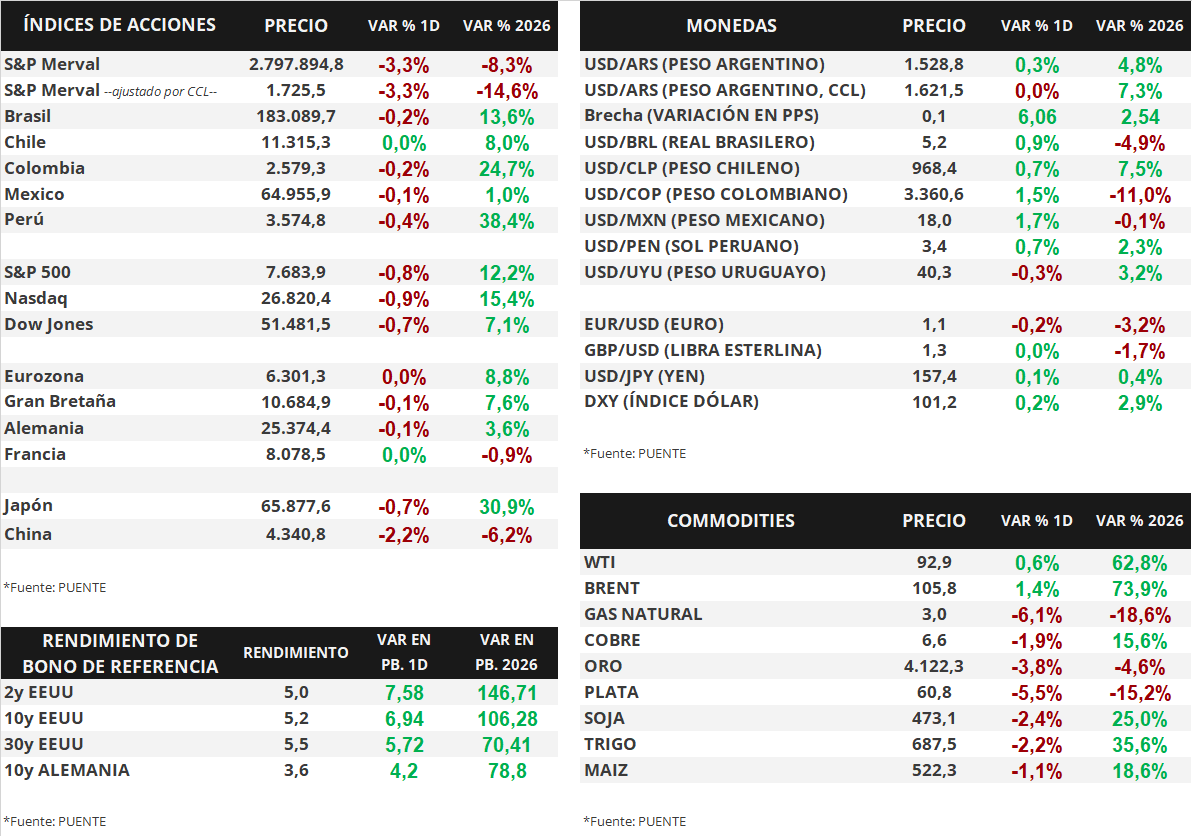
Los principales índices de acciones de Estados Unidos operaron positivos en la última rueda de la semana. El Dow Jones lideró la tendencia con un +0,9%, seguido por el S&P 500 y el Nasdaq con un +0,5% en cada caso. Con estos desempeños, en el año acumulan incrementos de +7,8%, +13,1% y +16,5% respectivamente.
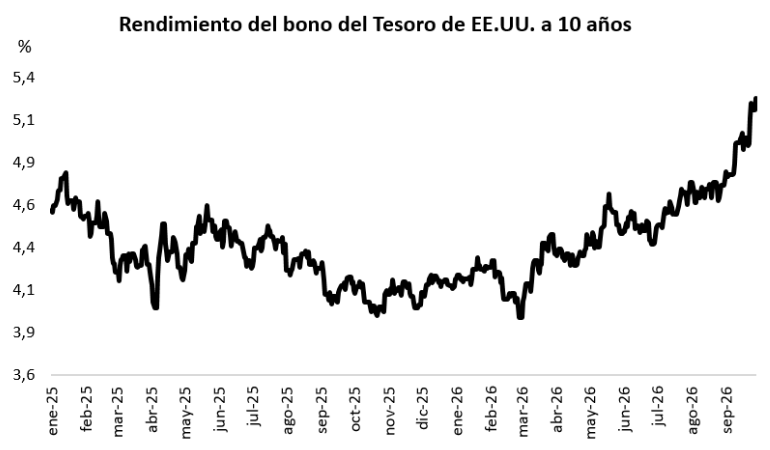
Por su parte, los rendimientos de bonos del Tesoro de Estados Unidos mostraron compresiones en la mayoría de los vencimientos al cierre del viernes. Así, el bono a 1 año se ubicó en 4,45% desde el 4,46% anterior, el bono a 3 años en 4,94% frente al 5,02% del jueves, mientras que el bono de referencia a 10 años finalizó en 5,17% desde el 5,21% previo. No obstante, el desempeño semanal presentó importantes ampliaciones, principalmente en los tramos corto y medio de la curva.
Precios del productor acumulan siete meses de caída interanual, mientras la subasta de LRM se concentra en el corto plazo, el guaraní contin
Paraguay
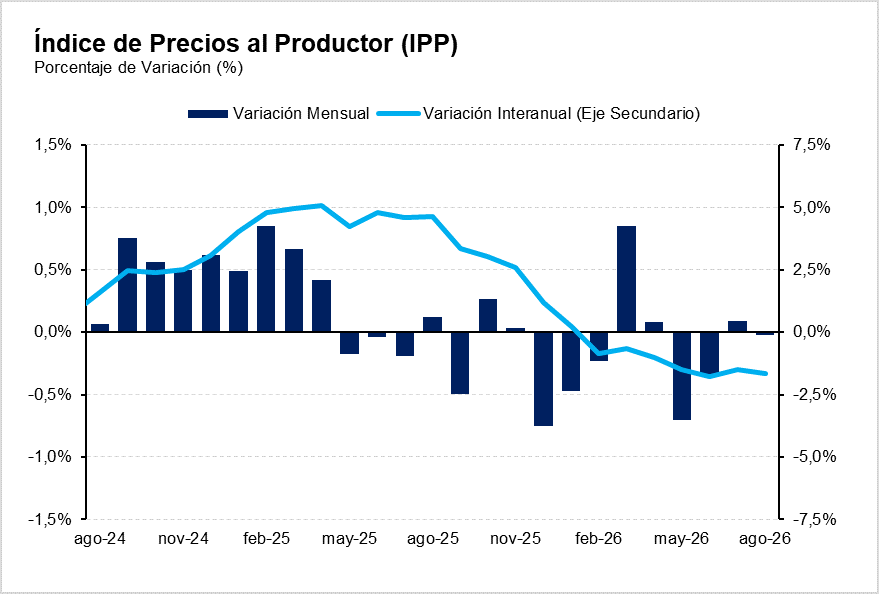
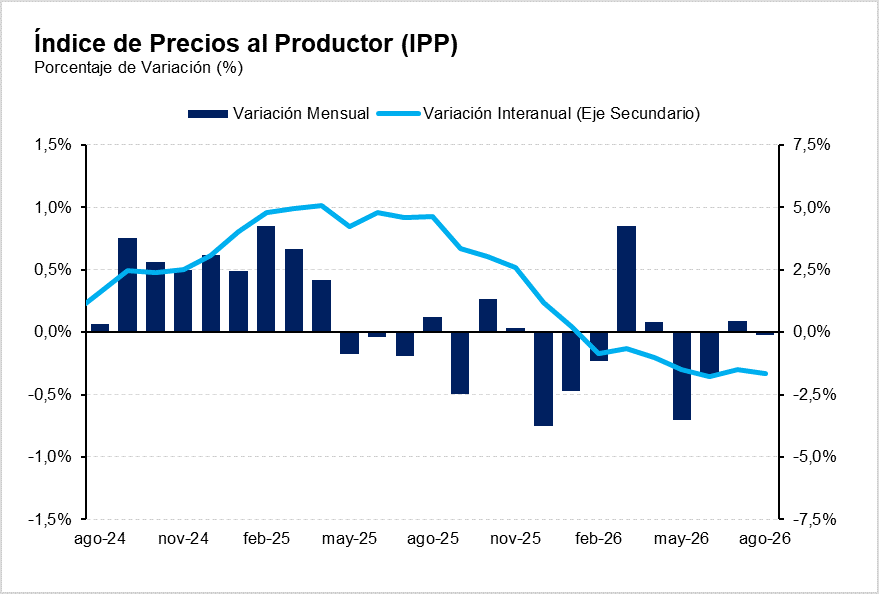
En agosto de 2026, el Índice de Precios del Productor (IPP) se mantuvo sin variación mensual (0,0%), acumulando una caída de 0,7% en lo que va del año, frente al aumento de 2,2% registrado en igual período de 2025. La variación interanual se ubicó en -1,7%, marcando el séptimo mes consecutivo de resultados negativos. Por origen, los precios de los productos nacionales retrocedieron 0,8% interanual, mientras que los importados disminuyeron 3,3%. La caída estuvo explicada principalmente por menores precios de productos agrícolas nacionales y de maquinarias, equipos y alimentos importados, parcialmente compensados por incrementos en otros productos manufacturados y bienes transportables no metálicos de origen nacional.
En la subasta de Letras de Regulación Monetaria (LRM) del 24 de septiembre, el BCP adjudicó Gs. 2,537 billones, frente a ofertas por Gs. 2,727 billones, equivalente al 93,0% del monto ofertado. La operación permitió renovar el 112,7% de los Gs. 2,252 billones que vencían el 25 de septiembre, generando una absorción neta de liquidez de aproximadamente Gs. 285.000 millones. La colocación estuvo concentrada en el tramo corto, con el 99,2% del total adjudicado en plazos de 35, 63 y 84 días, a tasas de corte de 5,80%, 5,95% y 6,00%, respectivamente, sin cambios frente a la subasta de agosto para los plazos cortos comparables. Adicionalmente, se adjudicaron Gs. 20.000 millones a 553 días, con una tasa de 6,56%, lo que representa un incremento de 6 puntos básicos frente al 6,50% adjudicado a 546 días en agosto, mientras que no se realizaron colocaciones a 175 y 364 días.
El tipo de cambio PYG/USD registró una apreciación diaria del guaraní del 0,36%, cerrando la jornada en Gs. 5.893 por dólar. En términos semanales, el guaraní acumula una apreciación del 0,69%, mientras que en la comparación interanual mantiene una apreciación del 16,75% frente a la moneda estadounidense.
En el mercado de renta fija soberana, los bonos soberanos en dólares de Paraguay registraron incrementos generalizados en sus rendimientos respecto a la semana anterior. Las tasas aumentaron entre 12 y 22 puntos básicos a lo largo de toda la curva, con las mayores subas concentradas en el tramo medio, particularmente en los vencimientos 2033 (+22 bps) y 2036 (+21 bps), mientras que el tramo largo registró incrementos de entre 12 y 17 puntos básicos. En conjunto, los rendimientos se ubicaron en un rango de 5,27% a 6,52% para vencimientos entre 2031 y 2055.
Internacional
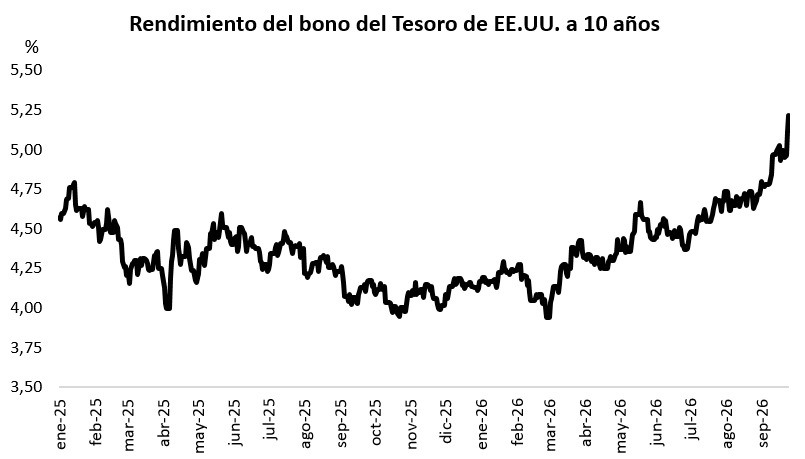
El rendimiento del bono soberano de EEUU a 10 años alcanzó el 5,2%, el máximo nivel en dos décadas
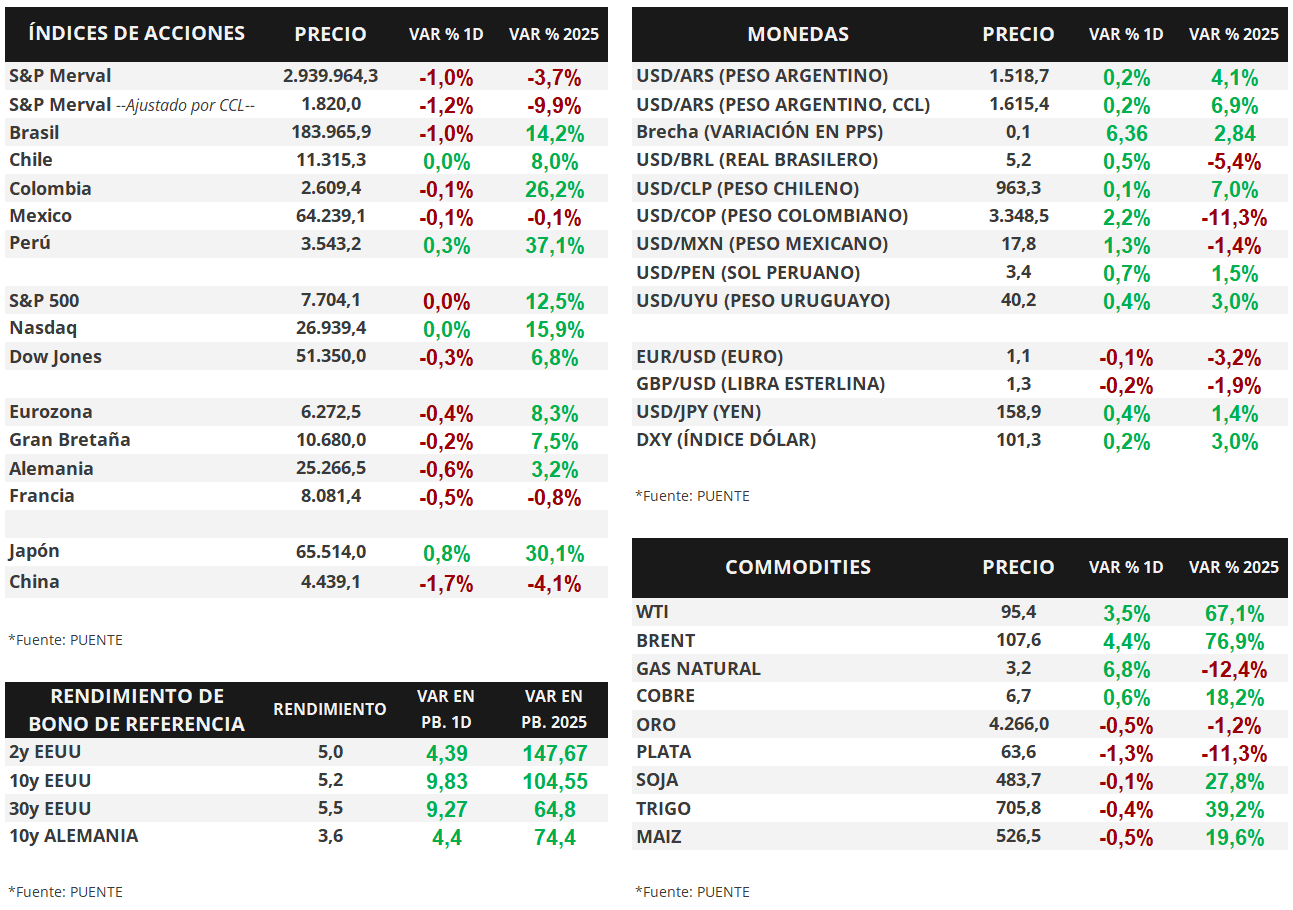
Los rendimientos de bonos del Tesoro de Estados Unidos se ampliaron a lo largo de todos los vencimientos en la jornada de ayer, principalmente en el tramo largo. En este sentido, el bono a 1 año pasó desde 4,43% hasta 4,46%, el bono a 3 años desde 4,97% hasta 5,02%, mientras que el bono de referencia a 10 años alcanzó el 5,21% desde el 5,12% previo, el máximo nivel desde 2006.
Por su parte, los principales índices de acciones de Estados Unidos tuvieron una jornada con pocos cambios. El S&P 500 y el Nasdaq se mantuvieron neutrales, en tanto, el Dow Jones cedió -0,3% diario. Con estos desempeños, en el año acumulan incrementos de +12,5%, +15,9% y +6,8%, respectivamente.
En Latinoamérica, el Banco Central de México llevó a cabo su reunión de política monetaria, en la que decidió mantener inalterada la tasa de interés de referencia en el 6,5% anual, en línea con las expectativas y la postura de la mayoría de los países de la región. En este entorno, el tipo de cambio avanzó +1,3% durante la jornada.