Claves del día
Inflación de julio en terreno negativo, leve apreciación diaria del dólar y movimientos mixtos en los bonos soberanos
Paraguay
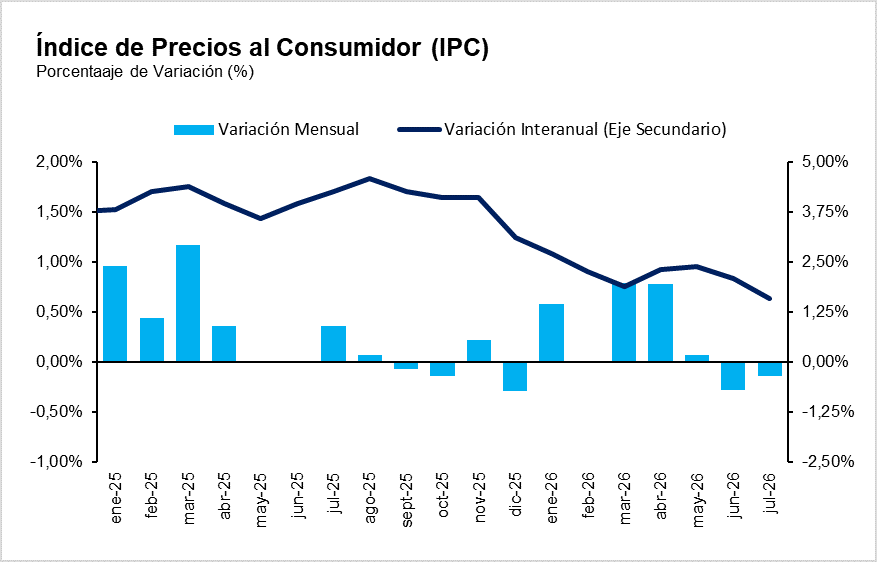
La inflación de Paraguay registró una variación mensual de -0,1% en julio de 2026, por debajo del 0,4% observado en el mismo mes del año anterior, lo que redujo la inflación acumulada del año a 1,8% y la inflación interanual a 1,6% (desde 2,1% en junio). El resultado estuvo explicado principalmente por las caídas en los precios de los alimentos —especialmente carne vacuna, carne de cerdo y productos frutihortícolas—, así como por las reducciones en los combustibles y en los bienes durables importados, favorecidas por la apreciación del guaraní frente al dólar estadounidense. Estas bajas fueron parcialmente compensadas por aumentos en diversos servicios, como comidas fuera del hogar, servicio doméstico, peluquerías, paquetes turísticos y análisis laboratoriales. La inflación núcleo se mantuvo en 0,0% mensual, con una variación interanual de 1,5%, lo que confirma un contexto de presiones inflacionarias contenidas.
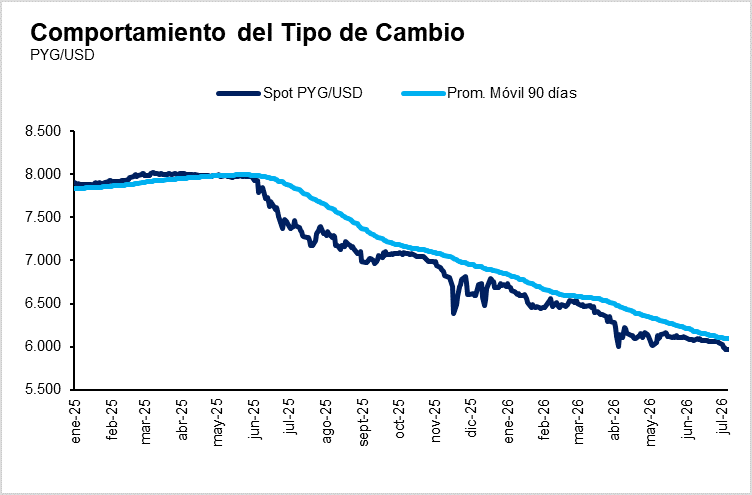
El tipo de cambio PYG/USD registró una apreciación diaria del dólar del 0,07%, cerrando la jornada en Gs. 5.967 por dólar. En términos semanales, el guaraní acumula una apreciación del 0,92%, mientras que en la comparación interanual mantiene una apreciación del 19,41% frente a la moneda estadounidense.
En el mercado de renta fija soberana, los bonos soberanos en dólares de Paraguay mostraron movimientos mixtos respecto a la semana anterior. Mientras que el tramo largo de la curva registró incrementos en los rendimientos de entre 3 y 5 puntos básicos, el tramo corto e intermedio presentó variaciones acotadas, con movimientos de entre -3 y +1 punto básico. En conjunto, los rendimientos se ubicaron en un rango de 4,91% a 6,25% para vencimientos entre 2031 y 2055, reflejando presiones alcistas concentradas en los vencimientos de mayor plazo.
Internacional
Los índices PMI de manufacturas de julio en Estados Unidos superaron las expectativas de los analistas, y los principales índices de acciones estadounidenses avanzaron ayer
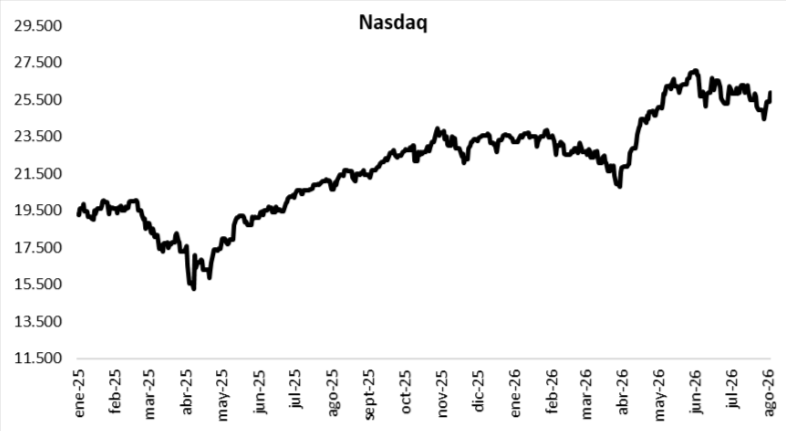
Ayer se dieron a conocer en Estados Unidos los Índices de Gerentes de Compras (PMI, por sus siglas en inglés) del sector manufacturero correspondientes a julio. El PMI manufacturero elaborado por S&P Global se ubicó en 53,9 puntos, en línea con el dato de junio (53,9) y levemente por encima del consenso de analistas (53,8), mientras que el PMI manufacturero del ISM se ubicó en 55,6 puntos, por encima tanto del consenso de analistas (54,0) como del dato previo (53,3). Cabe recordar que una lectura por encima de 50 puntos refleja una expansión de la actividad, mientras que una lectura por debajo de dicho umbral indica una contracción. En este contexto, los principales índices de acciones estadounidenses avanzaron ayer: el S&P 500 ganó +1,5%, el Nasdaq +2,1%, y el Dow Jones +1,3%. De esta manera, los índices acumulan en el año variaciones de +11,0%, +11,5% y +10,6%, respectivamente.
En lo que respecta a rendimientos de bonos, la curva de rendimientos del Tesoro americano mostró leves compresiones ayer. El bono a 1 año se mantuvo prácticamente sin cambios en 4,03%, mientras que el bono a 3 años se movió desde 4,35% hasta 4,30%. Por último, en el tramo a 10 años, el rendimiento retrocedió desde 4,73% hasta 4,68%.
Asimismo, en lo que respecta a commodities, el oro avanzó +0,2% y cerró en USD 4.054,3 la onza. La soja, por su parte, retrocedió -0,3% hasta USD 429,4 la tonelada. En el segmento energético, el WTI cayó -5,1% y cerró en USD 80,3 el barril, mientras que el Brent retrocedió -7,1% y cerró en USD 83,8 el barril.
Por último, en materia de resultados corporativos del segundo trimestre, ayer reportó Palantir, que superó las expectativas de los analistas tanto en beneficios por acción (BPA) como en ingresos. Esta mañana publicaron sus balances Caterpillar y Merck & Co., ambas con resultados por encima de lo esperado por los analistas. Tras el cierre del mercado de hoy se conocerán los reportes de AMD y SpaceX.